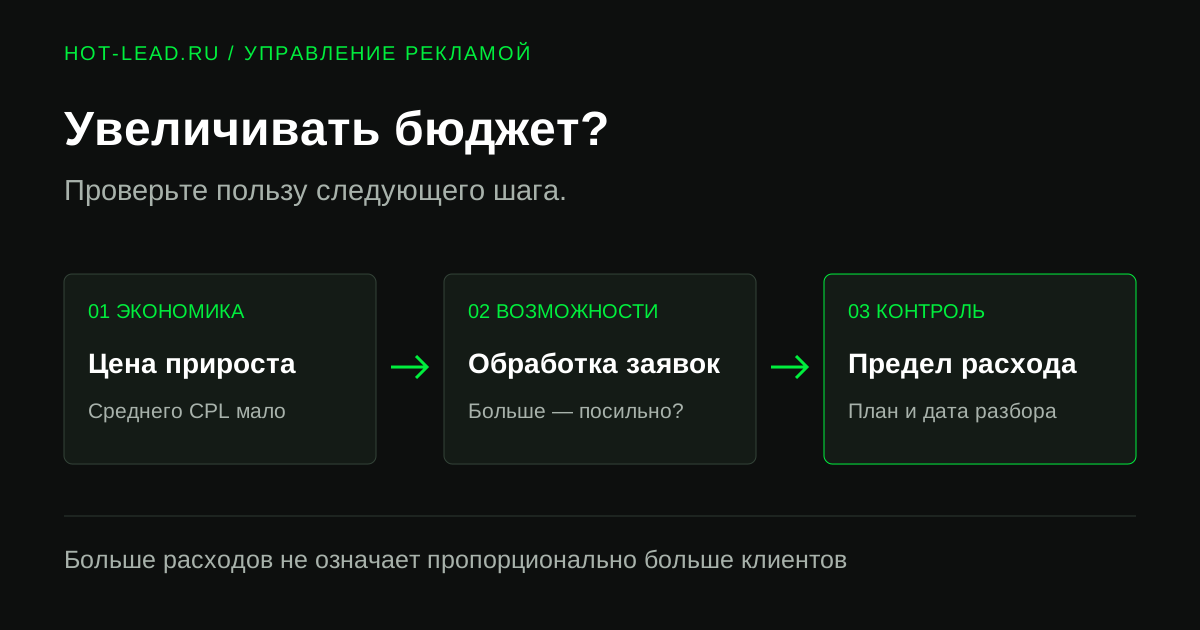
Увеличивать бюджет Яндекс Директа стоит, когда бизнес понимает качество текущих обращений, допустимую цену прироста и свою возможность обслужить больше клиентов. Сам факт полного расходования денег не доказывает, что следующая сумма принесёт полезный результат. Сначала сформулируйте, что именно хотите получить за дополнительные расходы.
Речь ниже о работающей рекламе с историей обращений. Для нового запуска сначала нужен прогноз бюджета и план проверки. Для масштабирования вопрос другой: оправдана ли следующая порция расходов, если исходные результаты уже известны.
Подтвердите результат, который собираетесь увеличивать
Соберите рекламный расход, уникальные обращения, квалификацию и исходы продаж. События цели, повторные сообщения и оплаченные заказы должны быть отдельными показателями. Если кампанию оптимизируют на отправку формы, это ещё не означает, что каждая зарегистрированная конверсия подходит бизнесу.
Определите подходящее обращение до сравнения. Клиенту нужна ваша услуга, подходит территория и выполнимы существенные условия. Сохраните это определение после изменения бюджета. Иначе улучшение получится за счёт новых правил подсчёта. Общий порядок разобран в статье об эффективности Яндекс Директа.
Учитывайте незавершённые обращения отдельно. В сложной продаже сегодняшняя заявка может ещё обсуждаться, тогда как старая уже закончилась договором или отказом. Сопоставляйте результаты одинаковой зрелости, а неизвестный исход не записывайте автоматически в проигранную продажу.
Проверьте и фактическое ограничение кампании. Полное освоение бюджета и наличие подходящих обращений дают основание обсуждать рост. Если деньги остаются неизрасходованными, увеличение лимита само по себе не объясняет причину. Сначала разберитесь с текущим спросом, условиями показов и ограничениями стратегии.
Посчитайте цену наблюдаемого прироста
Средняя цена подходящего обращения равна расходу на рекламу, делённому на число таких обращений. Она удобна для общей картины, но может скрывать дорогой прирост. Поэтому рядом с ней посчитайте разницу расходов и разницу подходящих обращений между сопоставимыми условиями.
Учебный пример, не клиентский кейс: в первом периоде расход составил 120 000 рублей, получено 40 подходящих обращений. Во втором расход вырос до 180 000 рублей, обращений стало 50. Средняя цена изменилась с 3000 до 3600 рублей. Но наблюдаемый прирост стоил 60 000 / 10 = 6000 рублей за обращение.
Это описательное сравнение. Оно не доказывает, что все десять дополнительных обращений появились именно из-за бюджета: могли измениться спрос, конкуренция или работа продаж. Назвать показатель доказанной ценой добавочного лида можно только при достаточном основании для причинного вывода. Обычного сравнения двух периодов для этого недостаточно.
Сопоставьте цену прироста с допустимой экономикой бизнеса. Учитывайте маржу, последующие расходы и вероятность продажи по собственной истории, а не по чужой норме. В примере посчитаны только рекламные расходы. Для полной стоимости привлечения отдельно добавляют работу специалистов и другие относящиеся к задаче затраты.
Если подходящих обращений стало столько же или меньше, делить положительный расход на нулевой прирост нельзя. Это не бесплатные новые лиды. Зафиксируйте отсутствие положительного наблюдаемого прироста и проверьте причины. При неполных данных расчёт остаётся неизвестным, а не нулевым.
Проверьте способность бизнеса принять больше обращений
Рост рекламы должен соответствовать работе отдела продаж и выполнению заказов. Если менеджеры уже пропускают звонки, новый поток может увеличить очередь ожидания. Падение доли продаж в такой ситуации нельзя объяснить только качеством рекламы: сначала нужно увидеть весь путь обращения.
| Проверка | Что подготовить перед увеличением |
|---|---|
| Ответ на обращения | Ответственного, подмену и наблюдение за пропусками |
| Квалификация | Единые признаки подходящего клиента и причины отказов |
| Выполнение заказов | Доступные сроки, запасы или загрузку исполнителей |
| Учёт | Связь обращения с источником и понятные статусы |
Условная ситуация: реклама приводит больше подходящих запросов, но ответы откладывают из-за загрузки менеджера. Часть людей выбирает другого исполнителя. Здесь требуется решение по обработке, а не обещание, что ещё один бюджет исправит результат. При ограниченной мощности согласуйте, какие услуги и объём компания готова принимать.
Проверьте обещания объявления и страницы. Условия доставки, записи или ответа должны оставаться выполнимыми при новом объёме. Если для расширения придётся нанять людей или изменить предложение, учтите это в плане и расходах. Такое изменение бизнеса влияет на результат проверки вместе с рекламой.
Сверьте механику бюджета и стратегии
В справке Яндекса (откроется в новой вкладке) разделены недельный и периодный бюджеты. Сначала выясните, какой настроен у вас. Не переносите привычное правило дневного расхода или бухгалтерский месячный лимит прямо в настройки, не разобравшись с их действием.
Изменение недельного бюджета может повлиять на допустимое списание в день правки. Проверьте текущие правила для модели оплаты и согласуйте запас средств. Увеличенная сумма в поле кампании не является обещанием равномерного распределения расходов по удобным для бизнеса дням.
Для совместимых вариантов стратегий есть адаптация бюджета (откроется в новой вкладке). Она увеличивает недельный лимит при выполнении условий по расходованию, CPA или ДРР и отсутствию мешающих изменений. Повышения накапливаются; при превышении целевого показателя дальнейший рост останавливается на достигнутой сумме. Доступность зависит от типа кампании и стратегии: например, для пакетных стратегий настройка недоступна.
Яндекс отдельно указывает, что повышение через адаптацию не перезапускает обучение и расходование бюджета. Не распространяйте это обещание на любые ручные изменения. Перед правкой сверяйте работу стратегий (откроется в новой вкладке) и фактическое состояние кампании; вопросы переобучения разобраны отдельно.
Запишите условия проверки до изменения
Сохраните исходные настройки, выбранную цель, расход, подходящие обращения и незавершённые продажи. Зафиксируйте, что меняется, какой дополнительный расход допустим и кто контролирует результат. Предел риска должен быть понятен владельцу бизнеса до начала списаний, а не после неудачного периода.
Выберите условия сравнения: одинаковые услуги, территории, дни работы, правила квалификации и учёта расходов. Сохраните модель атрибуции (откроется в новой вкладке), чтобы разница в отнесении обращений к рекламе не выглядела ростом эффективности. Отдельно отметьте праздники, сезонность и изменение спроса.
Не меняйте одновременно бюджет, цель оптимизации, аудиторию и сайт, если хотите проверить именно увеличение бюджета. Когда совокупная правка необходима, честно называйте результат проверкой набора изменений. Выделить вклад одного элемента из такого сравнения обычно нельзя.
Универсального срока оценки нет: он зависит от количества наблюдений, задержки обращений и цикла продажи. Запланируйте дату промежуточного разбора и основание окончательного решения. Не ждите завершения всех сделок, чтобы заметить превышение согласованного расхода или сбой приёма заявок.
Выберите следующий шаг по совокупности результатов
После проверки сопоставьте расход, объём подходящих обращений, цену наблюдаемого прироста, качество и загрузку бизнеса. При приемлемой экономике можно обсуждать следующее ограниченное увеличение. Если результат неоднозначен, сохраните неопределённость и выясните, каких данных не хватает. Первые удачные заявки не гарантируют сохранение их цены.
Если расход растёт без приемлемого результата, проверьте согласованный порядок остановки или возврата настроек. Не повышайте бюджет автоматически, чтобы компенсировать дорогие обращения. Решение может состоять в ограничении роста, исправлении обработки или проверке другого предложения. Задача масштабирования: получить полезный объём в допустимых условиях.
На платной часовой консультации по рекламе, сайту и маркетингу можно разобрать основания для увеличения бюджета и составить план проверки. Подготовьте настройки, рекламную статистику и обезличенную историю обращений. Внедрение и регулярное ведение Яндекс Директа согласуются отдельно.