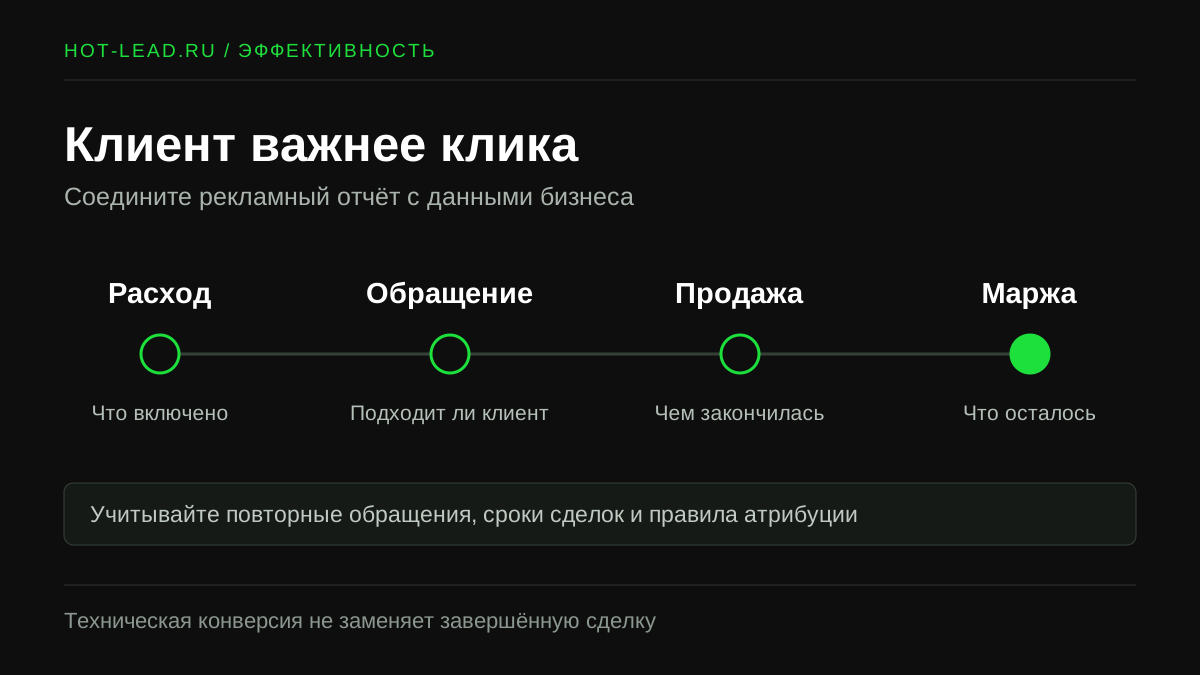
Эффективность Яндекс Директа для собственника определяется тем, помогает ли реклама получать нужных клиентов при допустимых затратах. Количество переходов и цена цели показывают отдельные части этого пути. Они не отвечают автоматически на вопрос о продажах и прибыли.
Для проверки соедините расход, уникальные обращения, их качество и завершённые сделки. Если часть цепочки пока не измеряется, назовите ограничение. Такой отчёт полезнее уверенного заявления об окупаемости, основанного только на данных рекламного кабинета.
Определите, какой результат нужен бизнесу
Сначала зафиксируйте цель кампании. Для рекламы услуг это может быть привлечение подходящих заказчиков; для магазина подтверждённые покупки. Просмотр контактов или начало заполнения формы могут помогать анализу поведения, но не должны незаметно превращаться в оплаченных клиентов.
Договоритесь, что считается целевым обращением. Укажите услугу, географию, тип заказчика и другие существенные ограничения. Если менеджеры оценивают каждую заявку по собственному усмотрению, изменение доли целевых обращений может отражать новые правила, а не качество рекламы.
Отделяйте непригодное обращение от несостоявшейся продажи. Человек может соответствовать всем условиям, но выбрать конкурента по цене или не дождаться ответа. Для бизнеса это потерянная возможность, однако причина отличается от запроса из чужого региона. Без такого разделения рекламный канал получает ответственность за всю воронку.
Запишите определение результата в отчёте. Это особенно важно при смене исполнителя: два специалиста могут честно показывать разные показатели, потому что один считает все формы, а другой только принятые продажами заявки.
Соберите цепочку от расхода до сделки
Минимальный набор данных включает рекламный расход, дату обращения, источник, статус квалификации и результат обработки. Для оценки экономики понадобятся сумма продажи и относящиеся к ней переменные затраты. Способ хранения может быть простым, если он позволяет проверять конкретные записи.
| Уровень | Что проверяем | Что пока нельзя заключить |
|---|---|---|
| Переходы | Получили ли посетителей | Купят ли они услугу |
| Обращения | Дошёл ли запрос до бизнеса | Подходит ли он по условиям |
| Целевые обращения | Есть ли подходящие заказчики | Сколько будет продаж |
| Сделки и маржа | Что бизнес заработал после затрат | Какой вклад реклама дала сверх других каналов |
В справке Метрики описана передача онлайн- и офлайн-событий. Возможность передать статус полезна для измерения, но не гарантирует качество интеграции. Нужна сверка: событие в аналитике действительно должно относиться к соответствующей записи в учёте бизнеса.
Начните с нескольких реальных обращений. Найдите их в CRM или журнале, проверьте время, источник и статус. Затем сопоставьте с доступной статистикой. Если связь не восстанавливается, сначала решайте проблему учёта. Подробный график поверх несвязанных данных не делает вывод надёжнее.
Какие показатели считать и как их подписывать
Стоимость обращения равна выбранным расходам, делённым на число уникальных обращений. Стоимость целевого обращения использует только принятые по согласованным критериям заявки. Стоимость клиента относится к покупателям. Эти величины нельзя объединять под одним названием «цена лида» без пояснения.
Доля целевых обращений показывает, какая часть общего потока подходит бизнесу. Конверсия в продажу показывает дальнейший результат обработки выбранной группы заявок. При расчёте определите знаменатель: все обращения или только квалифицированные. Иначе одинаковый процент у двух подрядчиков будет означать разные ситуации.
Для финансового сравнения укажите состав расходов. Если считаются только деньги в кабинете, подпишите показатель как рекламный расход на клиента. Если добавлены услуги специалиста и сервисы, отразите это в названии и правилах расчёта. Сопоставляйте периоды на одинаковой основе.
Отношение рекламных расходов к выручке помогает оценивать нагрузку привлечения, но не учитывает все затраты бизнеса. Большой оборот при низкой марже может не покрывать рекламу. Не называйте такую долю доказательством прибыльности: сначала проверьте, что остаётся от заказов после их исполнения.
Повторные продажи включайте на основании истории и выбранного периода наблюдения. Ожидание, что новый клиент обязательно вернётся, не равно подтверждённому доходу. Если данные о возвратах и повторных покупках неполны, отметьте это рядом с расчётом.
Учтите задержку продаж и правило атрибуции
При длинном цикле сделки заявки текущего месяца ещё не успели стать продажами. Их нельзя сравнивать с давно завершённой группой как равнозначные результаты. Показывайте отдельно выигранные, проигранные и открытые сделки, а для итоговой оценки выбирайте достаточно созревшие группы обращений.
Когорта в этом случае означает заявки, пришедшие в один выбранный период. Вы наблюдаете, что с ними произошло позднее, и относите результат к этой группе. Это помогает не делить сегодняшние расходы на продажи, которые возникли из обращений нескольких прошлых месяцев.
Атрибуция определяет, как результат связывается с рекламным контактом. Зафиксируйте выбранное правило и сохраняйте его при сравнении. Если модель меняется, изменение числа конверсий может отражать пересчёт связи, а не появление новых покупателей.
Отчёт по атрибуции также не доказывает, что без рекламы все учтённые продажи исчезли бы. Особенно аккуратно оценивайте обращения по бренду и возвращающихся покупателей. Для уверенного вывода о дополнительном вкладе канала нужна отдельная проверка; обычный отчёт показывает связь, а не весь причинный эффект.
Как читать отчёт подрядчика и принимать решения
Попросите показать расходы, обращения, качество, продажи и ограничения данных. Рядом должны стоять изменения условий и принятые решения. Отчёт о количестве выполненных действий полезен для контроля работы, но не заменяет оценку результата для бизнеса.
Для проверки рекламной части используйте Мастер отчётов Директа, а для продаж данные вашего учёта. Убедитесь, что сравниваются одинаковые периоды, цели и правила атрибуции. Расхождение систем является поводом разобрать методику, а не сразу считать одну сторону недобросовестной.
Решение зависит от места потери. Если обращений мало, но они подходят и продажи выгодны, проверяйте возможность роста. Если заявок много, но условия не совпадают с услугой, изучайте трафик и обещание. Если качественные обращения не доходят до сделки, разбирайте продажи и предложение вместе с рекламой.
Порядок первоначальной диагностики описан в статье об аудите Директа. А материал о ведении рекламы поможет закрепить, кто собирает обратную связь и отвечает за следующие действия.
С чего начать, если есть только статистика кабинета
Выберите одно продвигаемое направление и восстановите путь нескольких обращений. Проверьте, какие события система называет конверсиями, кто получает заявки и где фиксирует их итог. Затем составьте список пробелов: неучтённые звонки, дубли, неизвестные источники или отсутствие статусов.
Не пытайтесь сразу построить сложную финансовую модель. Сначала добейтесь воспроизводимого учёта понятного результата, затем добавляйте детали. При этом сохраняйте первичные записи: они пригодятся, когда возникнет вопрос к итоговой цифре.
На часовой консультации по рекламе и сайту можно разобрать текущий отчёт и определить, каких данных не хватает для решения. Для встречи пригодятся расход, примеры обращений и статусы сделок. Настройка измерения и регулярное ведение обсуждаются как отдельные задачи.