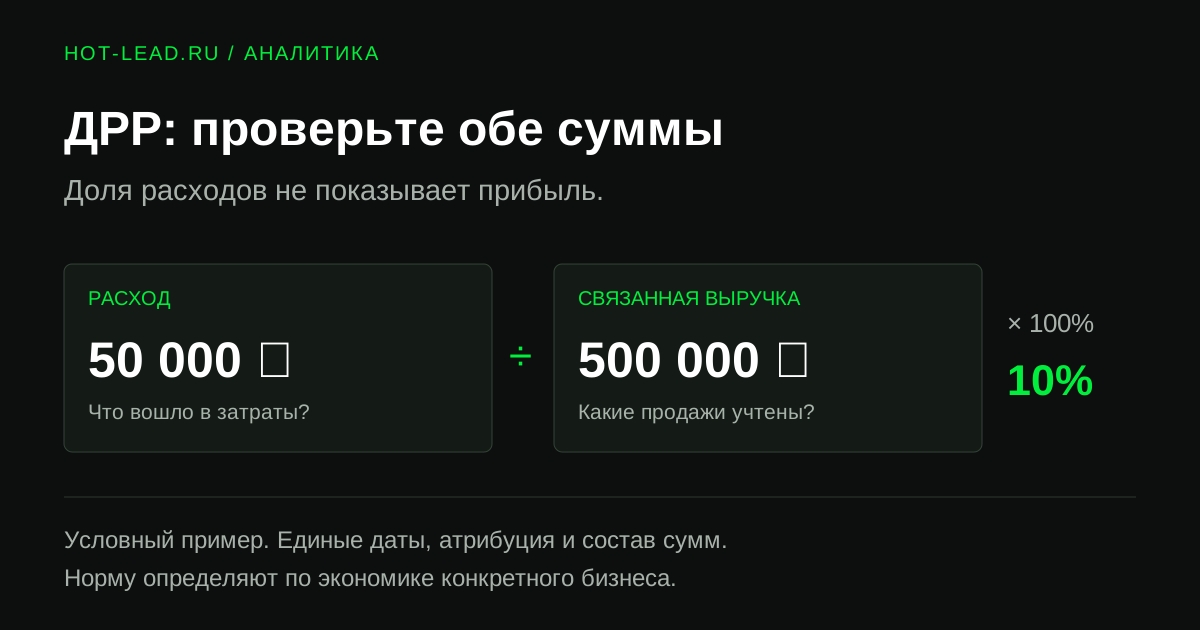
ДРР в Яндекс Директе показывает, какую долю связанного с рекламой дохода составляют рекламные расходы. Низкий процент сам по себе не подтверждает прибыльность. Сначала нужно проверить обе суммы: что именно потратили и какую выручку отнесли к этому привлечению.
Этот разбор поможет владельцу пересчитать показатель и принять отчёт специалиста. Главное условие: одинаковый смысл расходов и выручки во всём сравнении. Если данные неполные, аккуратная формула не устраняет эту неопределённость.
Рассчитайте ДРР по согласованным суммам
Глоссарий Директа (откроется в новой вкладке) определяет ДРР как отношение расходов на продвижение к принесённым им доходам. Для управленческого расчёта ниже под доходом понимается выбранная связанная выручка. Формула: ДРР = рекламные расходы / связанная выручка × 100%.
Условный пример для завершённой группы продаж: расход на размещение составил 50 000 рублей, относящаяся к нему выручка составила 500 000 рублей. ДРР равен 50 000 / 500 000 × 100% = 10%. Это учебная арифметика, а не результат клиента и не ориентир для рынка.
Если дополнительно включить 15 000 рублей за работу специалиста, получится 65 000 / 500 000 × 100% = 13%. Оба расчёта имеют смысл, но отвечают на разные вопросы. Подпишите состав числителя: только размещение или более полный расход на привлечение.
Не усредняйте проценты кампаний арифметически: для общего ДРР сложите выбранные расходы и связанную выручку, затем заново разделите суммы. Перед объединением проверьте одинаковые правила учёта.
Определите состав расходов и выручки
Расход в кабинете не обязательно совпадает со всеми затратами бизнеса на рекламу. Отдельно перечислите вознаграждение подрядчика, производство материалов, аналитику и другие включённые статьи. Не добавляйте стоимость ведения только в один из сравниваемых месяцев. Пополнение баланса также не подменяет фактический расход за период.
Для обеих денежных сумм зафиксируйте валюту и подход к НДС. Укажите, как учитываются скидки, отмены, возвраты и доставка. Если после возврата выручка группы уменьшилась, прежний процент уже не описывает обновлённую экономику. Изменение нужно показать, сохранив исходную выгрузку и дату пересчёта.
| Что закрепить в отчёте | Что может исказить ДРР |
|---|---|
| Только размещение или полный набор затрат | Вознаграждение включили лишь в один период |
| Выручка по выбранному правилу признания | Созданный заказ назвали полученной оплатой |
| Учёт НДС, скидок и возвратов | Суммы взяли на разных основаниях |
| Источник, даты и атрибуция | Расход одной группы разделили на чужие продажи |
Для товарного бизнеса отдельно полезна проверка экономики интернет-магазина. Средняя доля по каталогу может скрывать разные результаты категорий.
Отличайте ДРР от ROAS, ROI и прибыли
ROAS сопоставляет выручку с рекламными расходами в обратном порядке. В условном примере выше ROAS равен 500 000 / 50 000 = 10, или 1000%. ДРР равен 10%. Такая связь работает только при одинаковых исходных суммах; значения в долях и процентах нельзя смешивать.
Оба показателя в этом расчёте используют выручку, не чистую прибыль. Название ROI в интерфейсе тоже требует чтения формулы: Метрика различает (откроется в новой вкладке) показатели по ecommerce-доходу, цели и заказам CRM. Значение из одного отчёта нельзя без проверки называть рентабельностью всего бизнеса.
Условно после закупки, комиссий, доставки и других согласованных переменных затрат от тех же продаж осталось 80 000 рублей до рекламы. После расхода на размещение 50 000 рублей останется 30 000 рублей. Из этого остатка ещё предстоит покрыть постоянные расходы и остальные неучтённые статьи. ДРР 10% не отменяет их.
Проверьте, что кабинет называет доходом
По справке Директа (откроется в новой вкладке), метрика «Доход» рассчитывается по выбранным целям, по которым передаются денежные данные. Доход нескольких выбранных целей суммируется. Проверьте, не попала ли одна продажа в расчёт повторно через разные события.
«Ценность конверсий» является отдельной метрикой: она может учитывать назначенную вручную ценность цели. Условная оценка отправки формы не становится фактически полученной выручкой. Поэтому уточняйте, какой именно ДРР показан: по доходу или по ценности. Это особенно важно для услуг без мгновенной покупки.
Для магазина сверьте несколько покупок с учётом заказов. В ecommerce Метрики (откроется в новой вкладке) передаются идентификатор покупки и параметр revenue; если revenue не указан, доход вычисляется по товарам покупки. Проверьте событие, сумму и статус. Наличие денежного поля ещё не доказывает, что деньги поступили или возвраты учтены.
Для услуг согласуйте выручку и задержку оплаты
В услугах определение знаменателя требует управленческого решения. Договоритесь, считаете ли вы поступившие оплаты, выручку по оказанным услугам или другую обоснованную величину. Подпишите правило. Плановая стоимость договора и полученный аванс описывают разные состояния; их нельзя незаметно складывать как завершённые продажи.
Представим, что обращение пришло в октябре, а оплата поступила в ноябре. Если для октябрьской группы обращений взять только её октябрьские оплаты, ноябрьская оплата выпадет из расчёта. При том же положительном расходе меньшая положительная выручка даёт более высокий ДРР. Если разделить ноябрьский расход на все ноябрьские поступления, в выручку могут попасть оплаты за октябрьские обращения. В календарном отчёте покажите, по каким датам собраны оплаты и какие группы обращений в них входят.
Дополнительно сравните группы обращений одинакового возраста и связанные с ними оплаты. В отчёте Метрики (откроется в новой вкладке) CRM-выручка относится к оплаченным заказам, которые удалось связать с визитами. Непривязанные сделки показывайте отдельно. Для общей цепочки проверки используйте разбор эффективности Директа.
Разберите нулевые и несопоставимые значения
При нулевой связанной выручке ДРР по формуле не рассчитывается: деление на ноль невозможно. Покажите расход, отсутствие учтённой выручки и статус сделок. Запись «ДРР 0%» создаст ложное впечатление, что привлечение ничего не стоило. Недоступный доход также нельзя заменять нулём.
Перед сравнением сохраните даты, кампании, источник, денежные основания, модель атрибуции и дату учёта событий. Свежие обращения не сравнивайте с давно завершёнными без оговорки. Проверьте полноту: Мастер отчётов (откроется в новой вкладке) предупреждает о возможной неполноте конверсий прошлых периодов. Если исходные записи не сходятся, сначала найдите расхождение.
Назначьте допустимую долю из экономики
Универсального нормального ДРР нет. Предел зависит от маржинального дохода, постоянных расходов, желаемого финансового результата и полноты включённых затрат. Снижение доли вместе с потерей нужного объёма продаж тоже требует оценки. Сам процент не доказывает, что реклама создала дополнительные продажи.
Попросите специалиста показать расход и выручку рядом с процентом, объяснить изменения и назвать неизвестные данные. На платной часовой консультации можно разобрать расчёт, отчёт или другую маркетинговую задачу. Подготовьте сопоставимые выгрузки и обезличенные записи. Внедрение и регулярное ведение Яндекс Директа обсуждаются отдельно.